TH
 EN
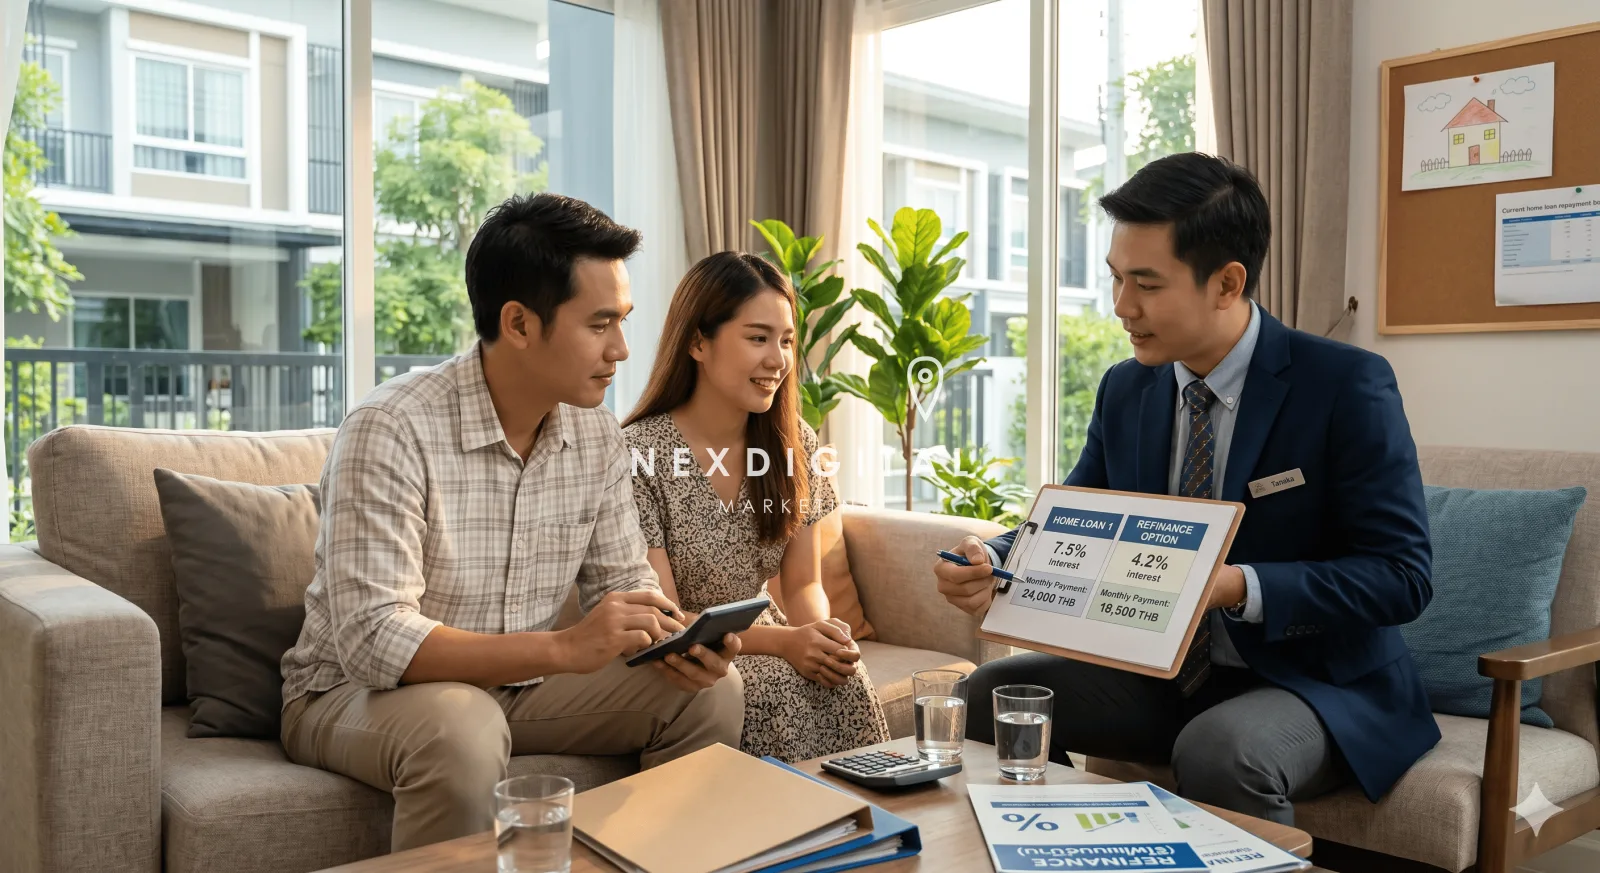
สำหรับคนที่กำลังผ่อนบ้านหรือคอนโดอยู่ เชื่อว่าหลายคนเคยมีโมเมนต์แบบนี้…ช่วง 2-3 ปีแรก ค่างวดก็ยังโอเค ดอกเบี้ยดูน่ารักน่าเอ็นดู แต่พอเข้าสู่ปีที่ 4 เท่านั้นแหละ ยอดผ่อนเท่าเดิม แต่เงินแทบไม่ตัดต้น! นี่คือสิ่งที่เจ้าของบ้านส่วนใหญ่ต้องเจอ เพราะโปรโมชั่นดอกเบี้ยต่ำของ “สินเชื่อบ้าน” มักอยู่แค่ช่วงแรกเท่านั้น หลังจากนั้นอัตราดอกเบี้ยจะปรับขึ้นตาม MRR หรือ MLR ของแต่ละธนาคารทันทีและนี่เองคือเหตุผลที่คำว่า “รีไฟแนนซ์บ้าน” กลายเป็นเรื่องสำคัญมากสำหรับคนมีบ้าน เพราะถ้าบริหารดอกเบี้ยเป็น คุณอาจประหยัดเงินได้หลักแสนแบบไม่ต้องหาเงินเพิ่มเลย
รีไฟแนนซ์บ้าน คืออะไร?
อธิบายแบบง่ายที่สุด “รีไฟแนนซ์บ้าน” คือการย้ายสินเชื่อบ้านจากธนาคารเดิม ไปยังธนาคารใหม่ เพื่อให้ได้เงื่อนไขที่ดีกว่าเดิม เช่น ดอกเบี้ยถูกลง ค่างวดต่อเดือนลดลง ผ่อนสบายขึ้น หรือได้เงินกู้เพิ่ม โดยธนาคารใหม่จะเข้ามาปิดหนี้ก้อนเดิมให้ แล้วเราเริ่มผ่อนกับธนาคารใหม่แทน พูดง่ายๆ คือ เหมือนย้ายค่ายมือถือเพื่อเอาโปรถูกกว่า แต่รอบนี้ยอดหนี้เป็นล้าน
ทำไมคนถึงนิยม “รีไฟแนนซ์บ้าน”?
เหตุผลหลักๆ ที่คนเลือกรีไฟแนนซ์บ้าน มีอยู่ประมาณนี้
1. อยากลดดอกเบี้ยบ้าน
นี่คือเหตุผลอันดับหนึ่งเลย เพราะช่วงโปรโมชั่น 3 ปีแรก ดอกเบี้ยมักอยู่ประมาณ 2–3% แต่หลังหมดโปร ดอกเบี้ยอาจพุ่งไป 5–7% หรือมากกว่านั้นทันที ซึ่งหมายความว่า…เงินที่เราผ่อนในแต่ละเดือนจะกลายเป็น “ดอกเบี้ย” มากกว่า “เงินต้น”การรีไฟแนนซ์จึงช่วยดึงดอกเบี้ยกลับลงมาให้ต่ำอีกครั้ง และช่วยลดภาระระยะยาวได้เยอะมาก
2. อยากให้ค่างวดต่อเดือนถูกลง
บางช่วงชีวิต รายจ่ายเพิ่มขึ้นแบบไม่ทันตั้งตัว มีลูก เปลี่ยนงาน ทำธุรกิจ ภาระเยอะขึ้น การรีไฟแนนซ์สามารถช่วยลดค่างวดต่อเดือนได้ โดยการปรับระยะเวลาผ่อนใหม่ หรือเลือกดอกเบี้ยที่ต่ำกว่าเดิม ช่วยให้สภาพคล่องทางการเงินดีขึ้นเยอะ
3. อยากผ่อนบ้านให้หมดไวขึ้น
หลายคนอาจคิดว่าการรีไฟแนนซ์คือการ “ยืดหนี้”แต่จริงๆ ถ้าวางแผนดี มันช่วยให้ “หมดหนี้เร็วขึ้น” ได้ด้วย เพราะเมื่อดอกเบี้ยต่ำลง เงินที่เราจ่ายในแต่ละงวด จะถูกนำไปตัดเงินต้นมากขึ้น ทำให้ยอดหนี้ลดเร็วกว่าเดิม
4. ต้องการวงเงินเพิ่ม (Top-up)
บางคนใช้จังหวะรีไฟแนนซ์ในการขอวงเงินเพิ่มด้วย เช่น รีโนเวทบ้าน ต่อเติมบ้าน ปิดหนี้บัตรเครดิต ใช้เป็นเงินลงทุน โดยธนาคารจะประเมินราคาบ้านใหม่ แล้วดูว่าสามารถปล่อยวงเงินเพิ่มได้หรือไม่
แล้วควร “รีไฟแนนซ์บ้าน” ตอนไหนถึงจะคุ้ม?
คำตอบยอดฮิตคือ“หลังผ่อนครบ 3 ปี”เพราะโดยปกติ สัญญาสินเชื่อบ้านจะมีเงื่อนไขล็อกไว้ประมาณ 3 ปีแรก ถ้ารีไฟแนนซ์ก่อนกำหนด อาจโดนค่าปรับประมาณ 3% ของยอดหนี้คงเหลือ ซึ่งไม่คุ้ม ดังนั้นช่วงเวลาที่เหมาะที่สุด คือก่อนหมดโปรดอกเบี้ยประมาณ 1–2 เดือน เพื่อให้มีเวลา เปรียบเทียบธนาคาร เตรียมเอกสาร ยื่นกู้ ประเมินราคาได้ทันพอดี
3 สัญญาณที่บอกว่า “ถึงเวลารีไฟแนนซ์แล้ว”
1. ดอกเบี้ยเริ่มกระโดดขึ้น
ถ้าจากเดิมผ่อนสบายๆ แล้วอยู่ดีๆ ค่างวดดูหนักขึ้น หรือเช็กใบแจ้งหนี้แล้วเห็นดอกเบี้ยสูงผิดปกติ นั่นแปลว่าโปรโมชั่นดอกเบี้ยต่ำอาจหมดแล้ว ถึงเวลาต้องเริ่มดูเรื่องรีไฟแนนซ์ได้เลย
2. ผ่อนมาหลายปี แต่เงินต้นลดช้ามาก
หลายคนผ่อนบ้านมา 4–5 ปี แต่ยอดหนี้แทบไม่ลด สาเหตุหลักมักมาจากดอกเบี้ยลอยตัวที่สูงขึ้น การรีไฟแนนซ์จะช่วยให้เงินผ่อนในแต่ละเดือนกลับมาตัดต้นได้มากขึ้นอีกครั้ง
3. อยากลดภาระรายเดือน
ถ้าช่วงนี้รายรับตึงๆ หรืออยากเพิ่มสภาพคล่อง การรีไฟแนนซ์ช่วยจัดโครงสร้างหนี้ใหม่ให้เบาขึ้นได้
ก่อนรีไฟแนนซ์ ต้องเช็กค่าใช้จ่ายอะไรบ้าง?
แม้การรีไฟแนนซ์จะช่วยประหยัดดอกเบี้ยได้เยอะ แต่ก็มีค่าใช้จ่ายที่ต้องนำมาคิดด้วยเหมือนกัน เช่น ค่าประเมินบ้านใหม่ ค่าจดจำนอง ค่าอากร ค่าเบี้ยประกันอัคคีภัย ค่า MRTA (ถ้ามี) ดังนั้นก่อนตัดสินใจ ควรคำนวณให้ชัดว่า“ดอกเบี้ยที่ประหยัดได้ คุ้มกับค่าใช้จ่ายที่เสียไหม?”บางครั้งต่างกันนิดเดียว รีไฟแนนซ์ไปอาจไม่คุ้มก็ได้
ทริคที่หลายคนไม่รู้
“Retention” อาจช่วยได้โดยไม่ต้องย้ายธนาคาร ก่อนจะรีไฟแนนซ์ไปธนาคารใหม่ ลองคุยกับธนาคารเดิมก่อน โดยขอทำสิ่งที่เรียกว่า “Retention”คือการขอปรับลดดอกเบี้ยกับธนาคารเดิม โดยไม่ต้องย้ายสินเชื่อ
ข้อดีคือ ไม่ต้องเสียค่าจดจำนองใหม่ เอกสารน้อยกว่า ไม่ต้องโอนย้ายให้วุ่นวาย บางครั้งธนาคารเดิมก็ยอมลดดอกเบี้ยให้ดีพอๆ กับรีไฟแนนซ์เลยเหมือนกัน เพราะเขาก็ไม่อยากเสียลูกค้าดีๆไป
สรุป: รีไฟแนนซ์บ้าน คือวิธีลดดอกเบี้ยที่คนมีบ้านไม่ควรมองข้าม
การผ่อน “สินเชื่อบ้าน” ไม่จำเป็นต้องจ่ายดอกเบี้ยแพงไปตลอด 20–30 ปี ถ้าเรารู้จังหวะของการ “รีไฟแนนซ์บ้าน” และวางแผนให้ดี ก็สามารถช่วยประหยัดเงินได้มหาศาล ทั้งลดดอกเบี้ย ลดค่างวด เพิ่มสภาพคล่อง และช่วยให้บ้านหมดไวขึ้นกว่าเดิมเพราะสุดท้ายแล้ว คนที่ผ่อนบ้านเก่ง ไม่ใช่คนที่จ่ายไหวอย่างเดียว แต่คือคนที่ “บริหารดอกเบี้ยเป็น” ต่างหาก
สนใจโครงการไหน หรืออยากได้คำแนะนำเรื่องสินเชื่อ ทักมาปรึกษาทีมงาน NEX Property ฟรี!